Para financiar o primeiro apartamento novo, o banco costuma pedir identificação com foto, CPF, comprovante de endereço, documento que demonstre o estado civil e comprovantes de renda. A lista definitiva depende da instituição, da proposta e do imóvel. Nós recomendamos pedir o checklist atualizado antes de reunir os arquivos, especialmente para compras na planta ou em construção em São Paulo e Grande SP.
O que considerar antes de separar os documentos
- A lista muda conforme o banco, a operação, a renda e o uso do FGTS.
- CLT, autônomos e profissionais por aplicativo podem comprovar renda de formas diferentes.
- Documentos do comprador não são os mesmos documentos do imóvel ou do vendedor.
- Entregar tudo não garante aprovação do crédito.
Nas orientações consultadas em 16 de setembro de 2026, a página de financiamento habitacional da Caixa apresenta a documentação como parte da análise da proposta. Nós tratamos as listas abaixo como preparação: o banco deve confirmar o que aceita para cada caso.
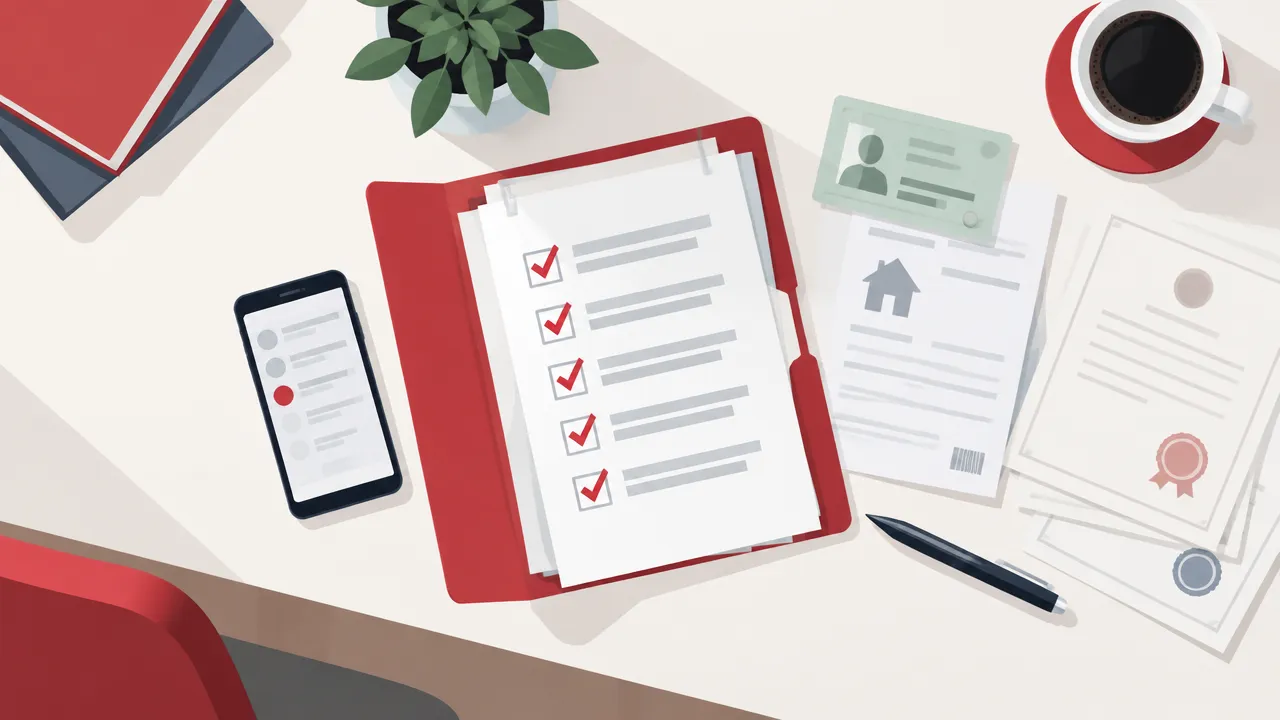
Checklist de identificação e estado civil
Comece pelos documentos pessoais de quem participará do financiamento. Confira se nomes, números e informações estão legíveis e iguais aos dados informados na proposta.
- Identificação: documento oficial com foto, como RG ou CNH.
- CPF: documento ou comprovante do número, caso ele não apareça na identificação apresentada.
- Endereço: comprovante de residência, conforme o formato aceito pelo banco.
- Estado civil: documento que comprove a situação informada na proposta.
Solteiros também devem perguntar ao banco qual comprovante de estado civil será aceito. A certidão de nascimento pode ser solicitada; para pessoas casadas, divorciadas, viúvas ou em união estável, a instituição pode pedir certidões ou documentos que mostrem a situação atual. Nós não recomendamos presumir que uma declaração simples substitui a documentação formal.
Como comprovar renda em cada perfil profissional
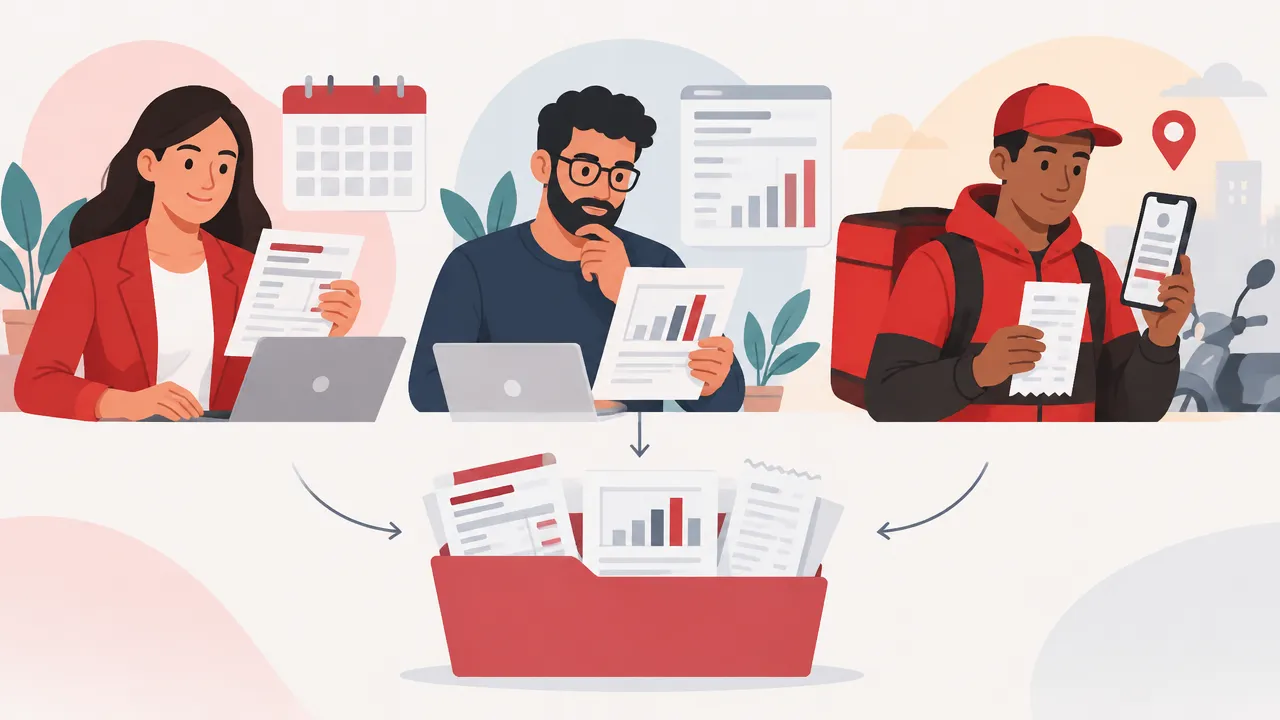
O banco avalia a renda com documentos compatíveis com a atividade de cada comprador. A tabela reúne exemplos para preparar a conversa com a instituição, não uma lista obrigatória e igual para todos.
| Perfil | Comprovantes que podem ser solicitados | Atenção |
|---|---|---|
| Trabalhador CLT | Holerites e, quando aplicável ou solicitado, declaração de Imposto de Renda e recibo de entrega. | A instituição pode pedir comprovantes complementares sobre o vínculo ou a renda. |
| Autônomo | Extratos bancários, recibos, notas fiscais, contratos de prestação de serviço e declaração de Imposto de Renda, se entregue ou solicitada. | Os documentos devem ajudar a explicar a origem e a regularidade dos recebimentos. |
| Profissional por aplicativo | Extratos bancários, demonstrativos de ganhos da plataforma, recibos ou outros registros da atividade. A declaração de Imposto de Renda pode ser pedida, quando aplicável. | O banco define quais comprovantes da atividade aceita e como os considera. |
Movimentação bancária não equivale automaticamente à renda aceita. Um crédito pode ser transferência entre contas, empréstimo ou reembolso. Por isso, nós recomendamos organizar os registros por origem e perguntar se a instituição precisa de comprovantes complementares. Não há um número universal de holerites ou extratos: confirme a quantidade e o período exigidos pelo banco.
Documentos do imóvel e do vendedor ficam em outra pasta
Além dos documentos do comprador, a análise pode envolver papéis do imóvel e de quem vende. Em um apartamento novo, na planta ou em construção, a construtora ou incorporadora normalmente fornece os documentos da empresa e do empreendimento que o banco solicitar.
- Comprador: identificação, estado civil e comprovação de renda, entre outros itens do checklist bancário.
- Imóvel: documentos de registro e informações da unidade ou do empreendimento solicitados para a operação.
- Vendedor ou construtora: identificação e documentação da parte vendedora; se for empresa, dados societários e dos representantes podem ser solicitados.
A lista exata depende do imóvel e da etapa da compra. Nós recomendamos perguntar quem providenciará cada documento e acompanhar as pendências com a construtora e o banco. Assim, o comprador não precisa presumir que deve obter por conta própria documentos que pertencem à empresa vendedora.
FGTS e Minha Casa, Minha Vida podem exigir conferências adicionais
Quem pretende usar o FGTS deve informar isso desde o início. A instituição pode solicitar dados da conta vinculada, registros profissionais e declarações sobre a situação do comprador, além dos documentos pessoais e do imóvel. Nós recomendamos confirmar os requisitos atualizados na orientação oficial da Caixa sobre FGTS.
No Minha Casa, Minha Vida, o enquadramento e a análise do financiamento dependem das regras vigentes e da avaliação da instituição financeira. A documentação pode incluir informações sobre renda e composição familiar. Em 16 de setembro de 2026, nós orientamos consultar as informações do Ministério das Cidades e pedir ao banco a relação aplicável à sua proposta. Nem todo comprador precisa apresentar declaração de Imposto de Renda.
Documentação completa não significa aprovação automática
O banco considera a renda, a capacidade de pagamento e outras informações da proposta. Por isso, duas pessoas com rendas semelhantes podem receber respostas diferentes. Os documentos ajudam a análise, mas não obrigam a instituição a aprovar o crédito.
Antes de enviar os arquivos, nós recomendamos:
- Pedir ao banco a lista atualizada para cada comprador e para o imóvel.
- Conferir nomes, números, datas e legibilidade dos documentos.
- Organizar os arquivos por pessoa, renda e imóvel, com nomes fáceis de identificar.
- Enviar informações pessoais apenas por canais oficiais da instituição.
Na Habitei, reunimos anúncios de imóveis residenciais novos em São Paulo e região para ajudar na comparação por localização, preço e fase da obra. Compare imóveis disponíveis na Habitei e confirme condições e disponibilidade com os responsáveis por cada oferta. Realizar é melhor que sonhar.
Hélio Morais
Perguntas frequentes
Como comprovar renda informal no financiamento?
Autônomos e profissionais por aplicativo podem apresentar extratos, recibos, notas fiscais, contratos ou demonstrativos da plataforma, conforme a atividade e os documentos aceitos pelo banco. Nós recomendamos reunir registros coerentes e explicar a origem dos créditos. A movimentação da conta, sozinha, não determina a renda que a instituição vai reconhecer.
Posso financiar sem entregar declaração de Imposto de Renda?
Sim, a ausência de declaração de Imposto de Renda não significa automaticamente que o financiamento será recusado. O banco pode analisar outras evidências de renda, conforme o perfil e as regras da operação. Nós recomendamos informar a situação com transparência e pedir à instituição quais comprovantes alternativos aceita.
Quais documentos são necessários para compor renda?
Para compor renda, cada participante deve apresentar sua identificação e os comprovantes de renda pedidos pelo banco. A instituição também pode solicitar documentos de estado civil e informações adicionais de cada pessoa. Nós recomendamos confirmar quem entrará na proposta e pedir uma lista individualizada antes de enviar os arquivos.
O banco pode negar o financiamento mesmo com a documentação completa?
Sim, o banco pode negar o crédito mesmo quando a documentação está completa. Os documentos permitem analisar a proposta, mas a decisão também considera renda, capacidade de pagamento, dados cadastrais e critérios da instituição. Nós recomendamos perguntar quais pontos podem ser esclarecidos, sem presumir que uma nova entrega garantirá aprovação.