Para financiar um imóvel pelo Minha Casa, Minha Vida, a família precisa se enquadrar nas regras vigentes, passar pela análise de crédito de uma instituição financeira e escolher uma unidade que atenda aos critérios do programa. Nós recomendamos começar pela simulação: ela ajuda a estimar as parcelas e a entender quanto pode ser necessário para a entrada, antes de avançar na busca.
O que considerar antes de pedir o financiamento
- A renda familiar bruta e a composição da família influenciam o enquadramento e as condições oferecidas.
- A simulação é uma estimativa. A aprovação e os valores finais dependem da análise de crédito e do imóvel.
- Subsídio, uso do FGTS e entrada variam conforme as regras aplicáveis a cada caso.
- O imóvel precisa ser aceito pela instituição e respeitar os limites e critérios da modalidade.
- Cadastro para uma unidade subsidiada e financiamento bancário são processos diferentes.
Quem pode financiar pelo programa?
O enquadramento depende da renda familiar mensal bruta, das condições da modalidade e da análise da instituição financeira. Para a linha urbana financiada, o programa divulga atendimento a famílias com renda mensal de até R$ 13 mil; as faixas definem condições distintas, como taxas, subsídios possíveis e limite de valor do imóvel. Como os critérios podem mudar, nós orientamos confirmar os parâmetros atuais nas informações oficiais do programa antes de assumir um compromisso.
Renda, por si só, não garante aprovação. A instituição também avalia a capacidade de pagamento, os compromissos financeiros, o histórico de crédito e a documentação apresentada. Em algumas situações, pode ser possível compor renda com outra pessoa, mas é preciso verificar como isso afeta o contrato e a análise.
Também há critérios relacionados à propriedade de outro imóvel, a financiamentos habitacionais ativos e ao recebimento anterior de benefícios habitacionais. Como as condições podem depender da modalidade e da situação da família, nós recomendamos confirmar os requisitos diretamente com a instituição que fará a análise.
Quanto dá para financiar com a renda da família?
Não existe um valor máximo que possa ser calculado apenas pela renda. O montante aprovado depende, entre outros fatores, da renda comprovada, dos encargos mensais já existentes, do prazo, das condições de financiamento, da entrada e da avaliação do imóvel.
Por isso, perguntas como “quanto consigo financiar ganhando R$ 2.500?” não têm uma resposta única. Duas famílias com a mesma renda podem receber propostas diferentes se tiverem despesas, composição familiar, recursos próprios ou imóveis escolhidos distintos. Nós sugerimos usar a simulação para construir uma primeira estimativa, sem tratá-la como promessa de aprovação.
O resultado também pode mostrar que o valor de entrada precisa ser ajustado ou que a busca deve considerar imóveis de outro preço. Para conferir cenários, a página habitacional da Caixa reúne informações sobre o programa e opções de consulta. A análise definitiva, porém, ocorre durante a proposta de financiamento.
Como funciona o processo de financiamento?
Em geral, o processo combina simulação, análise de crédito, escolha e avaliação do imóvel e formalização do contrato. Nós recomendamos organizar essas etapas nessa ordem, mas a instituição financeira pode orientar ajustes conforme o perfil da família e a unidade escolhida.
- Faça uma simulação. Informe renda, composição familiar e dados aproximados do imóvel para estimar condições e parcelas.
- Separe os documentos. Reúna documentos pessoais, comprovantes de renda e outros registros solicitados pela instituição.
- Peça a análise de crédito. O agente financeiro verifica o enquadramento, a capacidade de pagamento e as condições que pode oferecer.
- Escolha uma unidade elegível. Confirme preço, situação documental, avaliação e compatibilidade com as regras aplicáveis.
- Formalize a contratação. Depois das verificações, leia as condições, assine o contrato e cumpra as etapas de registro indicadas.
Quais documentos costumam ser solicitados?
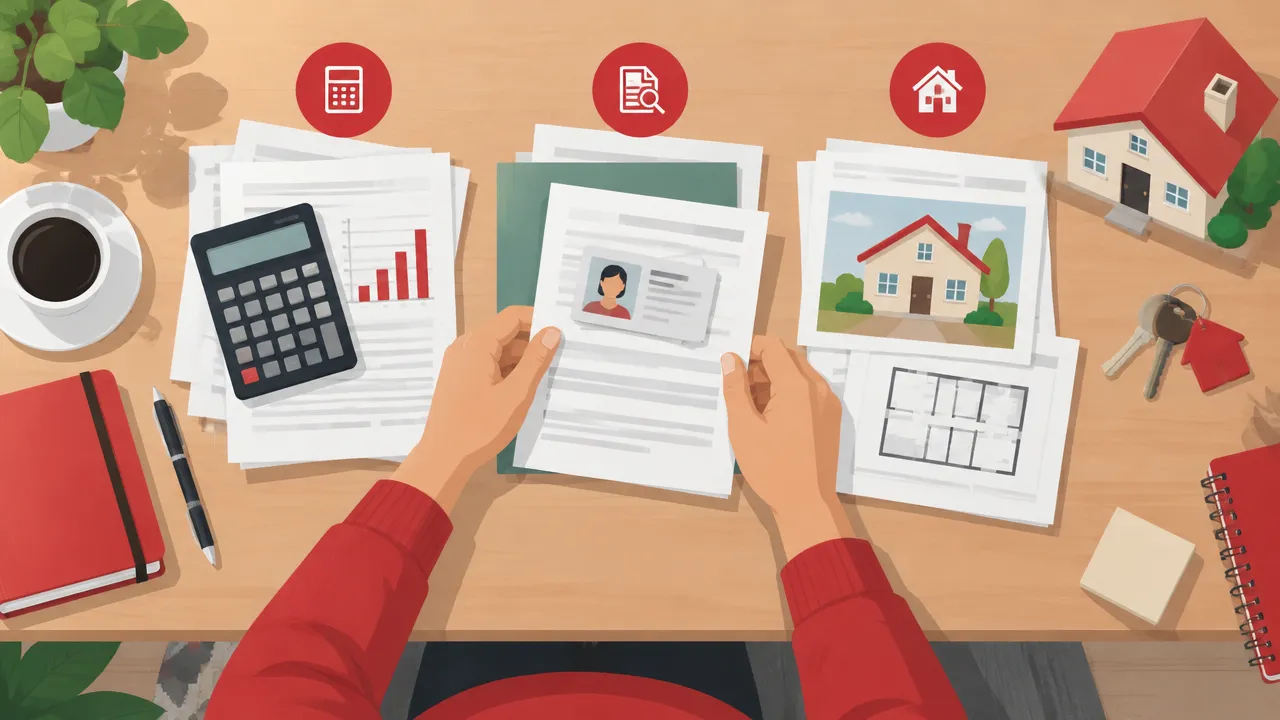
A lista exata varia conforme a instituição e o perfil de quem solicita. Em geral, a análise pode pedir documentos de identificação, comprovante de estado civil, comprovantes de renda e residência e, quando aplicável, informações sobre o FGTS e declaração de Imposto de Renda.
Trabalhadores com carteira assinada podem apresentar documentos como holerites; profissionais autônomos podem precisar demonstrar renda por outros meios aceitos pela instituição. Depois da escolha do imóvel, também entram documentos da unidade e de seus responsáveis. Nós recomendamos pedir a lista atualizada ao agente financeiro e conferir se os arquivos estão legíveis e completos antes do envio.
Subsídio, FGTS e entrada reduzem o valor financiado?
Podem reduzir, mas não há garantia de que toda família terá subsídio ou poderá dispensar a entrada. O eventual desconto depende das regras em vigor, da renda, da localização e de outras condições do programa. Já o uso do FGTS está sujeito aos requisitos próprios desse recurso e à validação pela instituição.
Na prática, é importante separar três valores: quanto a família tem disponível para a entrada, quanto pode receber de benefício se for elegível e quanto ficaria financiado. Não trate o subsídio como dinheiro certo antes da análise, nem considere que uma parcela estimada já inclui todos os custos da compra.
Além das prestações, a família deve prever despesas de contratação e de registro que possam se aplicar ao caso. A instituição financeira informa os custos e as condições da proposta; nós recomendamos avaliar o orçamento mensal completo antes de assinar.
Como escolher um imóvel que se encaixe no financiamento?
O imóvel precisa atender aos critérios da modalidade e passar pelas verificações da instituição. O limite de preço pode variar conforme a faixa de renda, o município e as regras aplicáveis. Além do valor anunciado, confira a documentação, o estágio da obra, a previsão de entrega, as características da unidade e os custos mensais associados.
Para quem procura em São Paulo, comparar opções por região, preço e fase da obra ajuda a identificar unidades compatíveis com o orçamento. Na Habitei, reunimos imóveis residenciais novos, na planta, em construção ou prontos à venda na capital paulista, com filtros que ajudam a explorar alternativas. A plataforma facilita a busca e a comparação, mas não aprova crédito nem substitui a confirmação de disponibilidade, preço e condições com os responsáveis pelo imóvel.
Financiamento e cadastro habitacional não são a mesma coisa
Quem busca uma unidade subsidiada por seleção pública pode precisar fazer cadastro e aguardar critérios de priorização ou convocação definidos pelo órgão responsável. Já na modalidade de financiamento, a família escolhe uma unidade elegível e solicita análise de crédito à instituição financeira. São caminhos distintos, ainda que ambos estejam ligados ao Minha Casa, Minha Vida.
Antes de iniciar, nós recomendamos identificar qual modalidade corresponde ao objetivo da família, simular as condições e confirmar os requisitos atuais. Assim, fica mais fácil organizar documentos, estimar a entrada e procurar um imóvel compatível sem confundir inscrição em programa habitacional com aprovação de financiamento.