Financiar um imóvel é, na prática, dividir a compra em muitos anos, com análise de crédito, entrada, juros, seguros e garantia sobre o próprio bem. Para quem está pesquisando apartamento novo em São Paulo, entender essa lógica antes de visitar unidades evita simulações enganosas e ajuda a comparar propostas com mais critério. Nós reunimos aqui o que realmente pesa no crédito, onde costumam surgir dúvidas e como organizar a decisão sem perder de vista o custo total.
Ao longo do caminho, vale lembrar que a escolha do financiamento vem depois de uma boa escolha de imóvel. Na Habitei, nós reunimos imóveis residenciais novos de parceiros em São Paulo e região e ajudamos o leitor a comparar opções por localização, faixa de preço, estágio da obra e características, para que a análise de crédito aconteça em cima de oportunidades que façam sentido.
Destaques que mudam a decisão
Financiamento não se resume à parcela. O custo real inclui entrada, juros, seguros obrigatórios, cartório e imposto de transmissão.
O imóvel fica como garantia. Nas operações com alienação fiduciária, a dívida é vinculada ao bem até a quitação.
SAC e Price mudam o comportamento das parcelas. Um sistema costuma começar mais pesado e cair com o tempo; o outro tende a manter maior estabilidade.
FGTS pode ajudar, mas segue regras. O saldo pode ser usado na compra, amortização, liquidação ou para reduzir parte das prestações, desde que o comprador se enquadre nas condições oficiais.
Comparar bancos exige olhar além da taxa anunciada. Prazo, entrada exigida, indexador, seguros e regras de amortização alteram bastante o resultado.
Aprovação depende de documentação e renda compatível. Organizar comprovantes antes da proposta acelera a análise e reduz retrabalho.
Como o financiamento imobiliário funciona na prática
O crédito imobiliário funciona como um empréstimo de longo prazo para compra de um imóvel, com pagamento parcelado e garantia atrelada ao próprio bem. Em vez de desembolsar todo o valor à vista, o comprador paga uma entrada e financia o restante conforme as regras da instituição e do sistema contratado.
No modelo mais comum do mercado, o imóvel fica em alienação fiduciária até a quitação, mecanismo previsto na Lei nº 9.514. Isso significa que o comprador usa o imóvel, mora nele e constrói patrimônio, mas a garantia permanece vinculada ao contrato enquanto houver saldo devedor.
Na prática, a jornada costuma seguir uma ordem simples: escolha do imóvel, simulação, análise de renda, envio de documentos, avaliação, aprovação jurídica e assinatura do contrato. Quem está pesquisando as etapas de aprovação em bancos públicos ou privados precisa saber que a simulação é só o começo: a condição final pode mudar depois da análise de crédito e da vistoria documental.
Por isso, nós recomendamos começar com duas contas em paralelo: quanto cabe no orçamento mensal e quanto custa entrar no negócio no dia da assinatura. Muita gente foca apenas na parcela e descobre tarde que faltava caixa para entrada, tributos e registro.
Quais são os custos reais além da parcela
O valor mensal do contrato é apenas uma parte da conta. O comprador também precisa considerar entrada, seguros obrigatórios, tarifas relacionadas ao processo e despesas de compra, como cartório e ITBI, que variam conforme o município e o tipo de operação.
Nos financiamentos habitacionais, os seguros costumam cobrir morte e invalidez permanente, além de danos físicos ao imóvel. A própria página de financiamento habitacional da CAIXA destaca que há variáveis capazes de alterar o valor das prestações ao longo do tempo, inclusive componentes ligados ao seguro e ao indexador do contrato.
Outro ponto importante é a entrada. Em muitos casos, ela funciona como a primeira prova de fôlego financeiro do comprador. Por isso, quando alguém busca informações sobre compra sem entrada, o melhor caminho é verificar se existe programa habitacional aplicável, se o perfil se enquadra nas regras e se o custo total continua saudável para a renda da família.
Nós gostamos de separar os gastos em três blocos: o que sai antes da assinatura, o que entra na parcela e o que pode aparecer na mudança ou na regularização. Essa divisão ajuda a não confundir preço do imóvel com custo da compra.
Quanto de renda é necessário para financiar um imóvel?
A renda necessária varia conforme valor do imóvel, entrada, prazo, idade dos compradores, sistema de amortização, seguros e política da instituição. Não existe uma resposta única para perguntas como “quem ganha R$ 3 mil consegue financiar?” ou “quanto cabe com R$ 3.500 de renda?”, porque o resultado muda muito quando a entrada aumenta ou quando o prazo é estendido.
O ponto central é este: o banco não olha apenas o preço do imóvel, ele mede a capacidade de pagamento ao longo do contrato. Por isso, simulações rápidas são úteis, mas só fazem sentido quando incluem renda familiar real, outras dívidas e o custo completo da compra.
É aqui que ferramentas de cálculo ganham valor. Quem pesquisa um simulador para estimar parcelas, custos e capacidade de compra deve usá-lo como filtro inicial, nunca como promessa de aprovação. O mesmo vale para simuladores de bancos específicos: eles ajudam a comparar cenários, mas a proposta final depende da análise documental e de crédito.
Na prática, nós sugerimos testar pelo menos três cenários: parcela confortável, parcela limite e prazo mais curto. Esse exercício mostra quanto custa alongar demais a dívida e evita fechar contrato com uma prestação que parece viável hoje, mas aperta o orçamento depois.
SAC ou Price: qual sistema pesa mais no bolso?
O sistema de amortização define como a dívida será reduzida ao longo do tempo e, por isso, afeta o comportamento das parcelas. Segundo a explicação oficial da CAIXA sobre SAC e Price, os dois modelos mais usados no país são o SAC e a Tabela Price, cada um com impactos diferentes sobre prestação e custo ao longo do contrato.
Em linhas gerais, o SAC tende a começar com parcelas maiores e reduzir com o tempo, porque a amortização do principal é constante. Já a Price tende a manter prestações mais estáveis no início da percepção do cliente, embora a composição entre juros e amortização siga outra lógica.
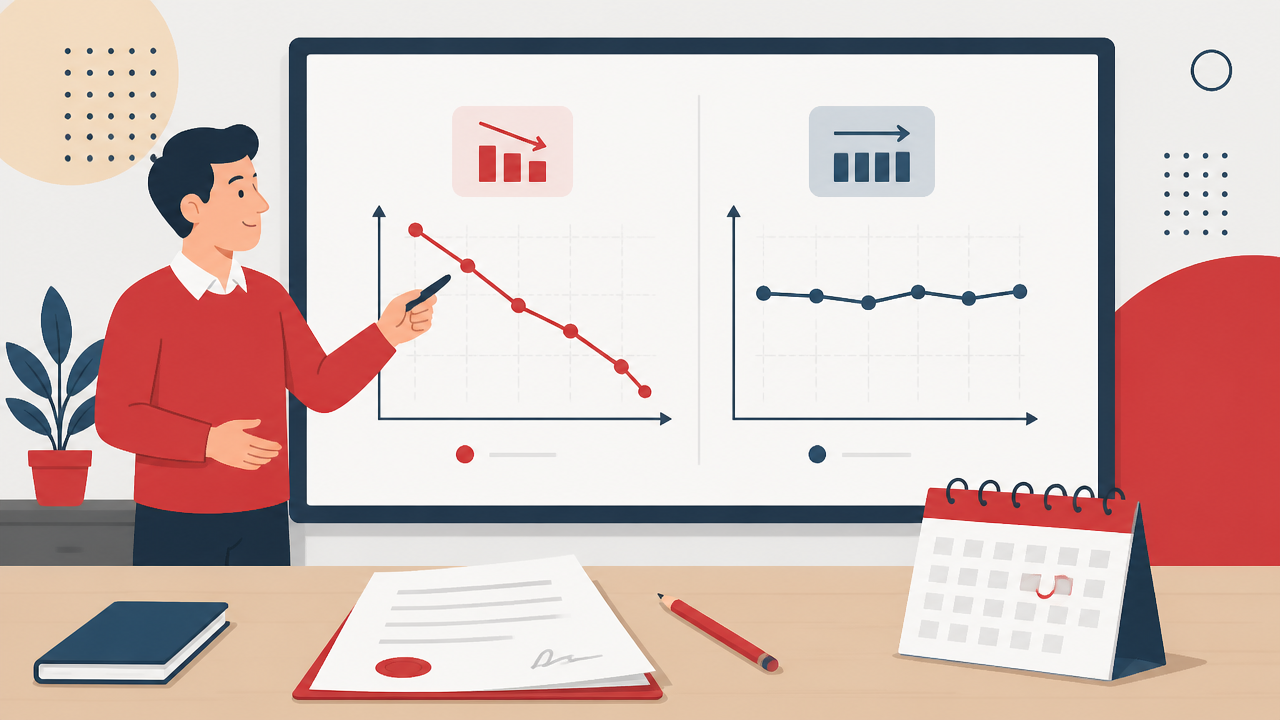
Para quem quer preservar folga no futuro, o SAC costuma chamar atenção. Para quem precisa de previsibilidade maior na leitura da parcela inicial, a Price pode parecer mais simples. O ponto decisivo não é escolher o nome mais conhecido, e sim entender qual curva cabe no seu fluxo de renda.
Ao comparar taxas de financiamento, nós sugerimos olhar junto o sistema de amortização e o indexador. Uma taxa menor em um cenário pode não compensar se a estrutura do contrato elevar demais o custo total ou aumentar o risco de aperto no médio prazo.
Como comparar propostas de financiamento sem cair na armadilha da taxa isolada
A melhor proposta não é necessariamente a de menor taxa nominal. Ela é a que combina taxa, prazo, entrada, sistema de amortização, seguros e flexibilidade para amortizar depois. Quando alguém pergunta qual é o melhor banco para financiar um imóvel, a resposta correta quase sempre depende do perfil do comprador e do imóvel escolhido.
Nós recomendamos colocar lado a lado pelo menos estes critérios:
percentual máximo financiado em relação ao valor do imóvel
valor de entrada exigido
tipo de indexador do contrato
sistema de amortização usado
seguros incluídos na prestação
possibilidade de usar FGTS
regras para amortização extraordinária
custos do processo e prazo de aprovação
Essa comparação é especialmente útil para quem está olhando propostas de bancos grandes, simuladores de instituições diferentes ou alternativas para imóvel novo em São Paulo. A análise não deve parar na prestação do primeiro mês. O que importa é o custo do contrato inteiro e a margem de segurança que sobra na renda.
Critério | O que observar | Por que importa |
|---|---|---|
Entrada | Percentual exigido e origem dos recursos | Define o caixa inicial necessário |
Parcela inicial | Valor que começa a ser cobrado | Mostra se o orçamento suporta o contrato |
Prazo | Número de meses para quitar | Altera parcela e custo total |
Amortização | SAC ou Price | Muda a curva das prestações |
FGTS | Possibilidade e regras de uso | Pode reduzir entrada ou saldo |
Amortização futura | Facilidade para antecipar dívida | Ajuda a economizar juros depois |
Quando o FGTS pode entrar na compra
O FGTS pode ser um aliado importante, mas ele não é um recurso livre para qualquer cenário. Segundo as regras divulgadas pelo portal oficial do FGTS para aquisição de imóvel novo ou usado, o saldo pode ser usado na aquisição, respeitando as condições de enquadramento e limites da operação.
A mesma base oficial informa que o valor do FGTS somado ao financiamento fica limitado ao menor valor entre compra e venda e avaliação do imóvel. Além disso, há critérios ligados ao tipo de imóvel, à titularidade e ao histórico do trabalhador com uso anterior do fundo.
Já a orientação da CAIXA sobre utilização do FGTS informa que o trabalhador pode usar o saldo para diminuir em até 80% o valor das prestações por 12 meses consecutivos, além de amortizar ou liquidar parte da dívida, quando o contrato se enquadra nas regras aplicáveis.
Na prática, isso ajuda em três momentos diferentes: reduzir a entrada necessária, aliviar a parcela em uma fase da vida ou encurtar o financiamento mais à frente. Para quem está entre comprar agora ou esperar mais alguns meses, esse cálculo pode mudar bastante a estratégia.
Existe financiamento sem entrada?
Em regra, o comprador deve se preparar para entrar com parte do valor do imóvel. O mercado até pode oferecer exceções, combinações promocionais ou programas específicos, mas tratar compra sem entrada como padrão costuma criar expectativa errada.
O que nós vemos com frequência é o comprador confundir “entrada baixa” com “entrada zero”. Mesmo quando a parcela parece caber, ainda existem custos de escritura, registro, imposto e eventuais despesas de mudança. Por isso, a discussão correta não é apenas se dá para comprar sem entrada, e sim se a estrutura financeira da compra permanece segura.
Se houver programa habitacional aplicável ao perfil e ao imóvel, vale estudar as regras com cuidado. Mas nós evitaríamos decidir apenas pela promessa de facilitar o começo. Em muitos casos, reforçar a entrada melhora a negociação, reduz o saldo financiado e diminui o custo de juros por muitos anos.
Quais documentos costumam ser pedidos?
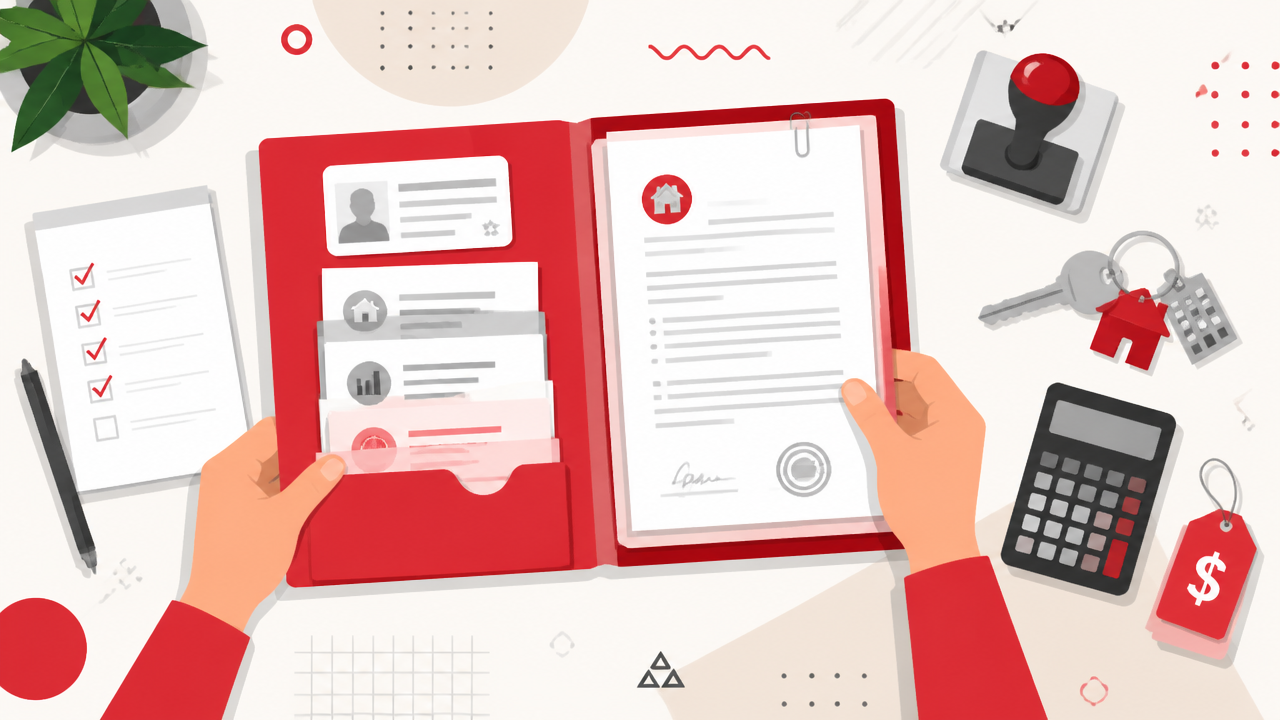
A documentação costuma definir a velocidade da análise. Em geral, a instituição pede identificação pessoal, comprovantes de renda, extratos ou declarações patrimoniais, além da documentação do imóvel e dos vendedores.
Nós sugerimos preparar a pasta em duas frentes:
documentos dos compradores, como RG, CPF, estado civil e comprovação de renda
documentos do imóvel, como matrícula atualizada, certidões e informações da unidade
Quem pesquisa as etapas do financiamento em bancos públicos geralmente quer saber quando a proposta trava. Na maioria dos casos, o atraso aparece por inconsistência cadastral, renda mal comprovada, documento vencido ou pendência jurídica do imóvel. Organizar isso antes da reserva evita perder tempo e reduz ansiedade no meio do processo.
Se o foco for imóvel novo ou em construção, vale atenção extra ao cronograma da obra, ao memorial e à documentação do empreendimento. Na Habitei, nós ajudamos o comprador a comparar imóveis novos em São Paulo já com esse olhar prático sobre fase da obra e próximos passos, sem prometer crédito automático nem condição garantida.
Portabilidade e amortização podem melhorar um contrato já assinado
Quem já financiou não precisa aceitar o contrato como algo imutável. Em determinadas situações, amortizar com recursos extras ou migrar a dívida pode reduzir prazo, juros totais ou peso mensal.
A própria Lei nº 9.514 trata da transferência de dívida com garantia real entre credores, base jurídica que sustenta a portabilidade em operações imobiliárias. Na prática, porém, a decisão só vale a pena quando a nova condição reduz o custo total após considerar tarifas, seguros, prazo restante e perfil do saldo devedor.
Amortização extraordinária também merece atenção. Usar recursos para reduzir prazo costuma trazer economia de juros mais relevante no longo prazo, embora reduzir a parcela possa ser a melhor decisão em fases de orçamento apertado. Nós preferimos avaliar portabilidade e amortização como ferramentas de gestão financeira, não como movimentos automáticos.
Como usar a Habitei para tomar uma decisão melhor antes de financiar
Antes de discutir banco, faz sentido ter clareza sobre o imóvel certo. Na Habitei, nós reunimos imóveis residenciais novos de parceiros em São Paulo e região e organizamos a busca por localização, preço, estágio da obra e características. Isso ajuda o comprador a comparar oportunidades com critérios concretos, em vez de começar a jornada por uma simulação genérica.
Quando o imóvel faz sentido para a rotina e para o orçamento, a simulação ganha qualidade. Fica mais fácil comparar propostas de bancos, entender o impacto das taxas, avaliar a entrada necessária e decidir se vale usar FGTS agora ou guardar esse recurso para amortização futura.
Nosso papel é ajudar o leitor a entrar nessa etapa com mais contexto. Nós não tratamos financiamento como uma conta isolada. Ele precisa conversar com a localização desejada, a fase do empreendimento, os custos de formalização e o plano de vida da família nos próximos anos.
O que fazer antes de pedir a primeira simulação
O melhor próximo passo é simples: definir faixa de preço realista, separar recursos para entrada e custos da compra, organizar documentos e só então comparar propostas. Essa preparação deixa mais claro o tamanho do imóvel possível hoje e reduz a chance de se apaixonar por uma unidade que não fecha na matemática.
Se você ainda está na fase de busca, nós recomendamos começar pela comparação dos imóveis e não pela promessa de crédito. Quando a base está bem montada, o financiamento vira uma ferramenta para viabilizar a compra, e não uma fonte de surpresa.
Na Habitei, nós ajudamos você a explorar imóveis novos em São Paulo com mais contexto para a tomada de decisão. A partir daí, fica mais fácil simular com critério, entender documentação, calcular custos e escolher um caminho de compra mais sustentável.