O programa habitacional do governo continua sendo uma das portas de entrada mais relevantes para quem quer comprar o primeiro imóvel com crédito mais acessível. Para nós, o ponto central é simples: ele combina faixas de renda, subsídio em alguns casos e financiamento em outros, o que muda bastante o caminho de cada família. Quem está começando a pesquisar precisa entender as regras antes de comparar apartamentos, bairros e parcelas.
Segundo o Ministério das Cidades, famílias em áreas urbanas com renda bruta mensal de até R$ 13 mil podem se enquadrar no programa, desde que cumpram os demais requisitos. Isso inclui tanto a linha subsidiada, voltada principalmente à Faixa 1, quanto a linha financiada, que depende de análise de crédito da instituição financeira.
Ao longo deste guia, nós vamos mostrar o que muda em cada faixa, como funciona o cadastro, quando existe chance de subsídio maior e como pesquisar oportunidades em São Paulo com mais critério. No fim, a ideia é ajudar você a sair da busca genérica e chegar a uma decisão viável.
Destaques que valem sua atenção desde o início
Nem todo atendimento funciona do mesmo jeito: a linha subsidiada e a linha financiada têm portas de entrada diferentes.
Renda é só uma parte da análise: histórico de crédito, documentação e enquadramento do imóvel também pesam.
“Gratuito” não vale para todos os casos: a gratuidade integral está ligada a situações específicas da linha subsidiada.
Simulação não é aprovação: ela serve para estimar valor de entrada, prazo e parcela antes da análise final.
O imóvel precisa estar adequado ao programa: tipo da unidade, valor, documentação e agente financeiro influenciam no resultado.
Em São Paulo, comparar localização muda a conta: bairro, estágio da obra e acesso ao transporte impactam a escolha prática.
Como o programa funciona hoje, na prática
Hoje, o programa funciona como um guarda-chuva com modalidades diferentes. De acordo com a página oficial sobre o Minha Casa, Minha Vida, ele atende famílias urbanas com renda de até R$ 13 mil e combina produção de moradia subsidiada, financiamento para aquisição e outras linhas de atendimento habitacional.
Na prática, isso significa que duas famílias com a mesma vontade de comprar podem seguir caminhos bem diferentes. Uma pode entrar por seleção pública local, com participação do município ou de entidade organizadora. Outra pode buscar um banco operador, passar por análise de crédito e contratar financiamento com condições ligadas ao programa.
Também mudou a forma de enxergar o imóvel elegível. A política atual abrange produção de novas unidades, aquisição de imóveis novos e usados e até requalificação em algumas frentes, o que amplia as possibilidades de busca. Para quem procura um ap dentro do programa, isso abre espaço para comparar modalidades em vez de olhar apenas um tipo de empreendimento.
Quem pode participar e quais são as faixas de renda
A resposta curta é: pode participar quem se enquadra na renda e nas regras patrimoniais do programa. Segundo a seção oficial de perguntas frequentes sobre habitação, nas áreas urbanas as faixas atuais vão até R$ 13 mil de renda bruta familiar mensal.
Para facilitar a leitura, nós resumimos as faixas urbanas abaixo.
Faixa | Renda familiar bruta mensal | Leitura prática |
|---|---|---|
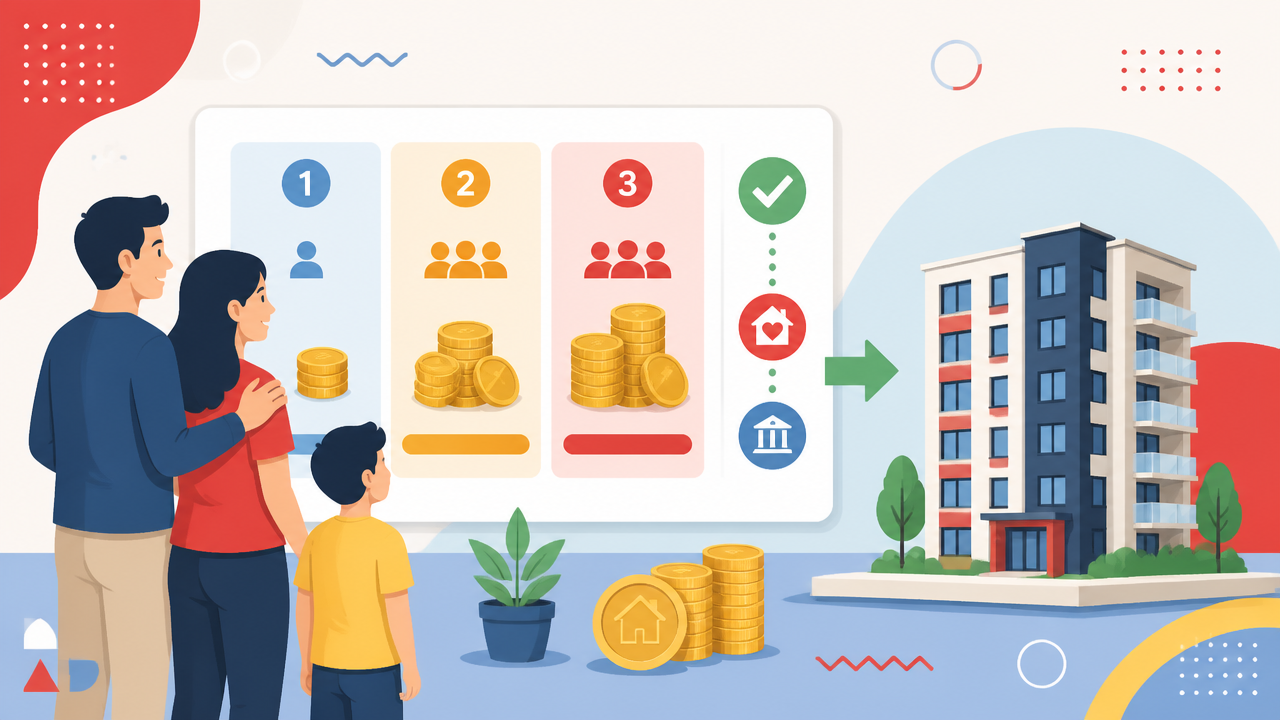
Faixa 1 | até R$ 3.200 | Concentra a linha subsidiada e tende a ter maior apoio público. |
Faixa 2 | de R$ 3.200,01 a R$ 5.000 | Pode acessar financiamento com incentivos e eventual subsídio, conforme regras e análise. |
Faixa 3 | de R$ 5.000,01 a R$ 9.600 | Entra na linha financiada, com condições mais favoráveis que o crédito habitacional comum em muitos casos. |
Classe média | até R$ 13.000 | Também pode acessar a linha financiada, desde que cumpra os critérios. |
Há um detalhe importante: o próprio Ministério informa que alguns benefícios temporários, como seguro desemprego, BPC, auxílio doença, auxílio acidente e Bolsa Família, não entram no cálculo de enquadramento em determinadas linhas. É por isso que o tema das faixas merece uma análise separada antes de qualquer simulação.
O programa pode ser gratuito para algumas famílias?
Em alguns casos, sim, mas isso não vale como regra geral. Na página oficial do Ministério das Cidades sobre o programa, há a informação de que beneficiários da Faixa 1 que recebam BPC ou Bolsa Família, em linhas subsidiadas específicas, podem ter isenção de prestações.
Isso ajuda a explicar por que muita gente pesquisa se o benefício é “gratuito”. A resposta correta é que existe possibilidade de subsídio muito elevado e até quitação integral em situações previstas pela política pública, mas não para qualquer família, imóvel ou modalidade. Na maioria dos cenários da linha financiada, ainda haverá entrada, prestação, seguros e custos ligados à contratação.
Também por isso nós sugerimos cuidado com promessas simplificadas. Quando alguém fala em programa sem entrada ou sem parcelas, o certo é perguntar em qual linha, para qual faixa e em quais condições locais. Subsídio, juros e valor financiado andam juntos, e não podem ser analisados isoladamente.
Como eu faço para conseguir o benefício habitacional
O primeiro passo depende da modalidade. Conforme a página oficial da linha financiada do programa, o cadastramento ocorre por três portas principais: ente local, entidade organizadora ou instituição financeira operadora.
Na Faixa 1 subsidiada urbana, o caminho costuma passar pelo cadastro habitacional do município, estado ou Distrito Federal.
Nas modalidades com entidades, a indicação das famílias ocorre por entidade organizadora sem fins lucrativos.
Nas modalidades financiadas, o atendimento é feito pela instituição financeira que opera o programa.
Esse ponto resolve uma dúvida comum sobre cadastro no Minha Casa Minha Vida. Nem sempre existe um único formulário nacional para todos os casos. Muitas vezes, a inscrição e a seleção dos contemplados dependem do município, da modalidade e da abertura de processos específicos.
Outro dado importante é que o Ministério afirma que é vedada a cobrança de taxa de cadastramento ou de valor para priorização de beneficiários. Se houver cobrança desse tipo, o sinal de alerta precisa acender na hora.
Quais documentos e condições costumam pesar na análise
A lista final varia conforme a modalidade e o banco, mas a lógica é parecida: renda, identidade civil e regularidade do imóvel entram no centro da análise. Além disso, a linha financiada exige aprovação de risco de crédito, o que faz diferença mesmo para quem está dentro da faixa de renda.
Segundo o Ministério das Cidades, quem busca financiamento pelo programa não pode ter outro financiamento habitacional ativo nas condições do SFH e, em regra, não pode ser proprietário de outro imóvel no local onde reside ou pretende residir. Também há restrições para quem recebeu benefícios habitacionais similares nos últimos dez anos, com exceções específicas previstas em norma.
Na prática, nós sugerimos separar a documentação em quatro grupos antes de iniciar o processo:
documentos pessoais e de estado civil;
comprovantes de renda e movimentação financeira;
comprovantes de residência e composição familiar;
documentos do imóvel, quando a unidade já estiver definida.
Essa organização acelera a etapa seguinte, que costuma ser a simulação. Para quem pesquisa cadastro e contemplação, vale lembrar que ter os documentos prontos não garante aprovação automática, mas reduz retrabalho.
Como funciona a simulação e por que a parcela pode mudar tanto
A simulação serve para transformar uma intenção vaga em números iniciais. É nela que entram renda, prazo, entrada, perfil familiar e características do imóvel. Por isso, quando alguém pergunta quanto fica um apartamento de R$ 200 mil ou R$ 300 mil, nós respondemos que sem esses dados a conta fica incompleta.
O próprio desenho do programa explica essa variação. Famílias de faixas diferentes podem receber subsídio distinto, acessar juros diferentes e ter capacidade de pagamento muito desigual. Além disso, a parcela muda conforme prazo, sistema de amortização, seguros e valor de entrada.
É aqui que entra o tema da simulação do Minha Casa Minha Vida. Em vez de usar um número genérico, o melhor caminho é testar cenários reais com renda formal, FGTS disponível, composição familiar e localização do imóvel. Isso evita frustração com anúncios que parecem caber no papel, mas não passam na análise do banco.
Na Habitei, nós trabalhamos essa etapa como filtro de realidade. Pelas informações públicas da plataforma Habitei e do material institucional da empresa, a proposta é orientar a comparação de opções, entender o perfil financeiro e apresentar caminhos possíveis conforme o escopo do atendimento, sempre confirmando preço, disponibilidade, crédito e condições com os responsáveis por cada oferta.
Quais imóveis podem entrar no programa
Nem todo imóvel combina com toda modalidade, mas a resposta geral é mais ampla do que muita gente imagina. De acordo com a página sobre o programa, a política atual contempla aquisição de unidades novas e usadas, além de outras frentes de atendimento habitacional.
Na jornada de compra, isso significa que o comprador pode avaliar imóvel pronto, em construção ou na planta, desde que a unidade e a operação se encaixem nas regras aplicáveis. Esse ponto é útil para quem pesquisa imóveis do programa sem saber se precisa focar apenas em lançamentos.
Nós gostamos de separar a busca em três grupos:
na planta, quando a prioridade é entrada diluída ou preço inicial mais competitivo;
em construção, quando o comprador quer meio termo entre prazo e valor;
pronto para morar, quando a urgência de mudança pesa mais.
Em outras palavras, a busca por um apartamento compatível com o programa não deve começar pelo folheto do empreendimento, mas pelo encaixe entre renda, modalidade de crédito e momento de vida.
Caixa e outros bancos: onde entra cada agente
Na linha financiada, a instituição financeira é parte decisiva do processo. A página oficial da linha financiada informa que o cadastramento, nesses casos, ocorre por intermédio de banco operador do programa, como Caixa e Banco do Brasil.
Isso ajuda a entender a busca por Minha Casa Minha Vida da Caixa. A Caixa é uma das operadoras mais lembradas, mas o ponto realmente importante é saber qual banco está operando a modalidade, quais critérios aplica na análise e se o imóvel pretendido está apto para contratação.
Também vale separar funções. O programa define diretrizes públicas, mas quem concede o crédito na linha financiada precisa aprovar a operação. Em outras palavras, o enquadramento em faixa de renda abre a porta, porém a contratação depende da análise financeira, cadastral e documental.
Para quem pesquisa como financiar dentro do programa, o ganho está em comparar prazo, entrada, documentação pedida e velocidade de tramitação, sem perder de vista que a aprovação é sempre individual.
Em São Paulo, como encontrar oportunidades sem se perder na oferta
Em São Paulo, a busca fica melhor quando sai do “quero qualquer imóvel com parcela baixa” e passa a considerar bairro, deslocamento e estágio da obra. A regra do programa é nacional, mas a decisão de compra é totalmente local. Um imóvel que fecha a conta no papel pode não funcionar na rotina se o acesso ao trabalho, à escola ou ao transporte for ruim.
É por isso que nós defendemos uma pesquisa orientada por filtros. No dossiê institucional da empresa, a Habitei é descrita como uma plataforma que reúne imóveis residenciais novos de parceiros em São Paulo e região, com filtros por localização, faixa de preço, fase da obra, área e características. Isso ajuda quem procura opções do programa na capital a comparar cenários com mais método.
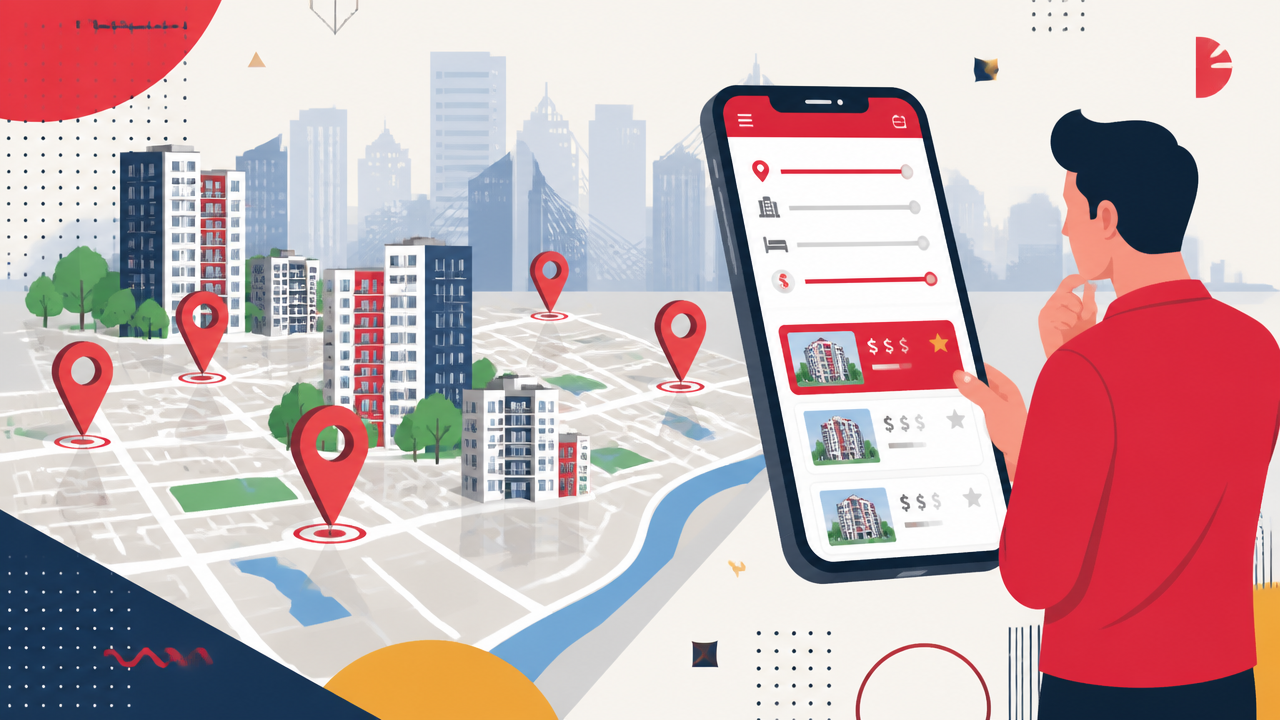
Na prática, nós sugerimos avaliar cada bairro com quatro perguntas:
o trajeto diário cabe na rotina da família;
o valor total continua viável depois da entrada e dos custos de mudança;
o estágio da obra combina com a urgência de morar;
o entorno entrega serviços básicos e mobilidade.
Quando alguém procura imóveis do programa em São Paulo, o erro comum é pular direto para o preço. O caminho mais seguro é cruzar localização e viabilidade financeira antes de se apegar a uma unidade específica.
Erros que mais atrasam a compra do primeiro imóvel
Os atrasos costumam acontecer por expectativa desalinhada, não só por falta de renda. Nós vemos isso quando a família faz conta apenas da prestação e esquece entrada, documentação, reserva de emergência e prazo de obra.
assumir que estar na faixa de renda já garante aprovação;
não separar a documentação antes da simulação;
pesquisar imóvel sem definir bairro e rotina desejada;
confundir subsídio com desconto automático para qualquer operação;
desconsiderar que preço e disponibilidade mudam ao longo da jornada.
Outro erro frequente é achar que o cadastro resolve tudo sozinho. Na prática, contemplação, indicação de beneficiários, análise bancária e contratação podem seguir trilhas diferentes. Por isso, quem está no topo da pesquisa ganha tempo quando entende primeiro a regra do jogo e só depois compara apartamentos.
Como nós, na Habitei, ajudamos nessa jornada em São Paulo
Quando a compra envolve programa habitacional, o desafio não é só achar imóvel. O desafio é juntar enquadramento, bairro, estágio da obra, documentação e parcela possível. É exatamente aí que faz sentido usar uma plataforma de comparação.
Com base no material institucional da empresa e no conteúdo público da Habitei, nós reunimos imóveis residenciais novos de parceiros em São Paulo e região e orientamos a leitura das próximas etapas da compra, como simulação, visitas, documentação e formalização, sempre dentro do escopo do atendimento. Também trabalhamos com filtros práticos, como localização, preço, fase da obra e características da unidade, o que reduz busca aleatória.
Nosso papel não é prometer aprovação nem substituir a análise do banco. Nosso papel é ajudar você a comparar opções com mais clareza, entender o que realmente cabe no seu momento e avançar para a visita e para a documentação com mais contexto. Como preço, disponibilidade e crédito podem mudar, a confirmação final precisa sempre ser feita na etapa de atendimento.
Se a sua dúvida hoje é por onde começar, nossa recomendação é esta: primeiro entenda sua faixa, depois simule com dados reais e só então compare os imóveis que fazem sentido para sua rotina em São Paulo. Quando essa ordem é respeitada, a chance de transformar pesquisa em compra melhora bastante.
Para planejar a sua compra
Antes de escolher o imóvel, veja as faixas, renda e teto do Minha Casa Minha Vida em 2026 e a renda necessária para financiar um apartamento em São Paulo. Se já quer comparar opções, consulte os imóveis da Habitei ou fale com a nossa equipe.