Comprar o primeiro apartamento em São Paulo e na Grande SP pode valer a pena quando a conta fecha de verdade, não só na propaganda. Nós olhamos esse tema do ponto de vista de quem quer sair do aluguel sem trocar uma urgência por outra. Antes de fazer qualquer simulação, o mais importante é comparar imóvel, custo total e capacidade real de pagamento.
Campanhas de aniversário de construtora, apelo ao primeiro apê, lazer no condomínio e chamada para simular costumam chamar atenção, e isso faz sentido. O erro começa quando a decisão é tomada pela parcela anunciada, sem checar localização, metragem, vaga, condomínio, fase de obra e despesas de compra. É por isso que nós tratamos a simulação como começo da análise, não como resposta final.
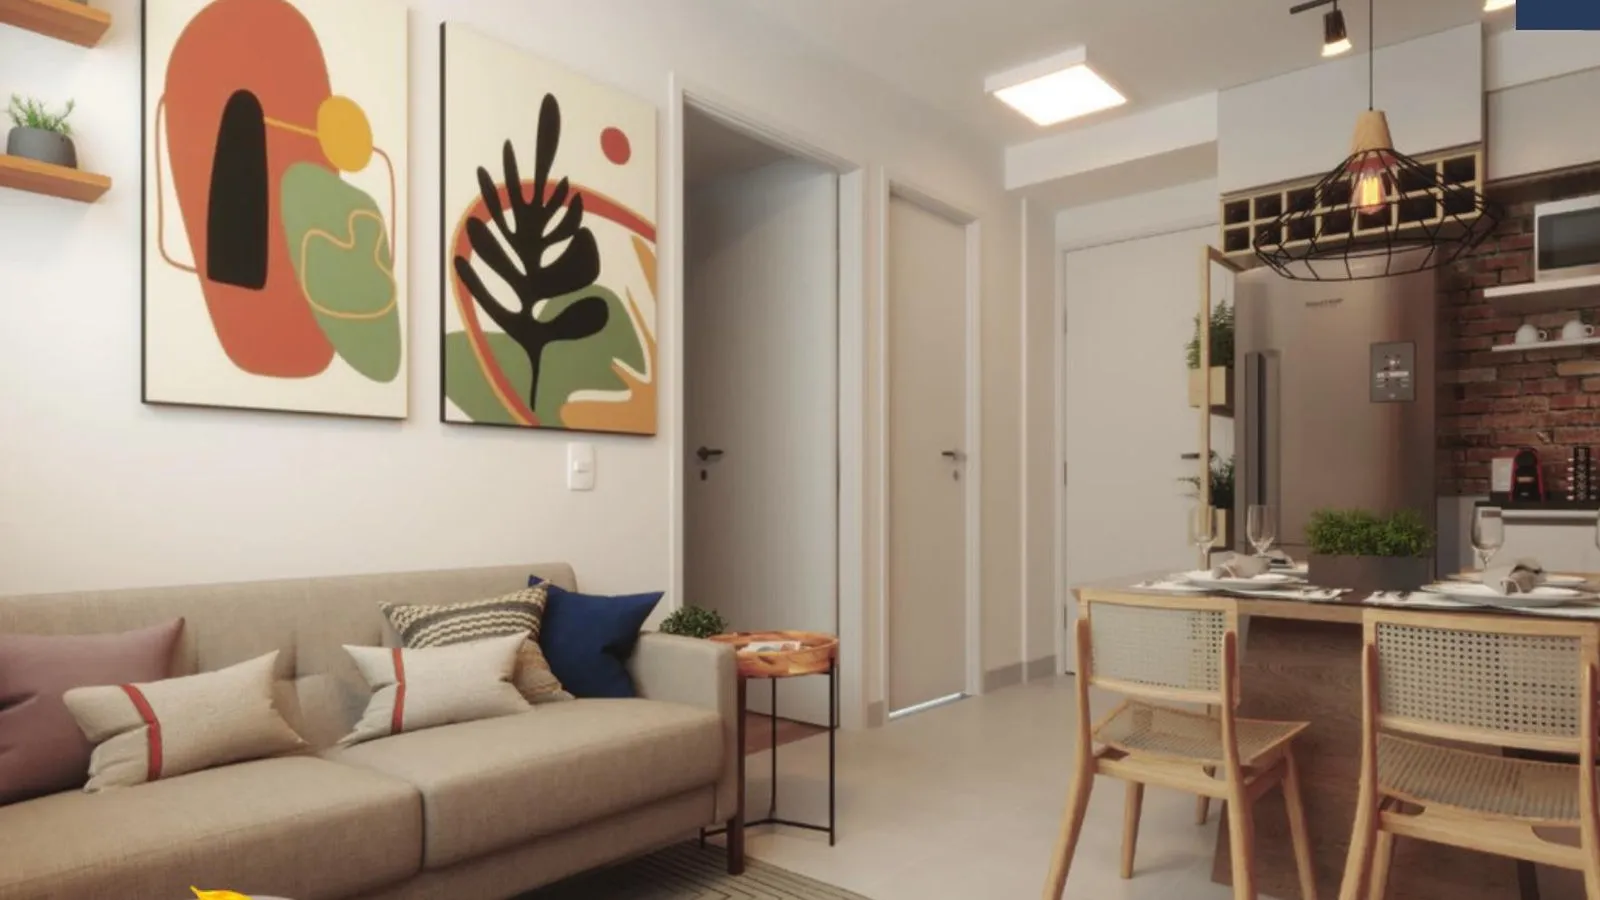
Na busca de imóveis novos da Habitei, nós reunimos opções residenciais para comparar estágio da obra, região e características do apartamento em um só fluxo. Isso ajuda a enxergar melhor onde há oportunidade e onde existe apenas uma oferta com comunicação forte.
Destaques que mais pesam na compra do primeiro imóvel
Parcela não é custo total. Entrada, ITBI, cartório, seguros e condomínio mudam a decisão.
Campanha promocional só vale se estiver documentada. Condições variam por empreendimento, perfil do comprador e data da consulta.
Fase da obra muda o risco e o caixa. Na planta, em construção e pronto pedem análises diferentes.
Localização precisa servir à rotina. Em São Paulo, Guarulhos, Osasco e ABC, o tempo de deslocamento pesa quase tanto quanto o preço.
Minha Casa Minha Vida e FGTS ajudam, mas exigem enquadramento. Não dá para presumir benefício sem simulação formal.
Renda informal pode entrar na análise. O banco costuma pedir prova consistente da renda recorrente.
Quando uma campanha de construtora realmente pode valer a pena
Uma campanha faz sentido quando ela reduz um custo relevante ou melhora a entrada, sem esconder o resto da conta. Em vez de olhar só a chamada comercial, nós recomendamos pedir o memorial do preço, a tabela da unidade, o cronograma de pagamento, os custos de financiamento e a data de validade das condições.
Se o anúncio destacar lazer, elevador ou facilidade para simular, ótimo, mas isso não substitui a comparação com imóveis equivalentes. Um apartamento com área de lazer pode ter condomínio mais alto. Um prédio com elevador pode entregar mais conforto, mas também alterar a despesa mensal. O benefício real aparece quando o conjunto faz sentido para o seu uso e para o seu orçamento.
Se houver qualquer condição promocional, peça a fonte e a data por escrito. Desconto de entrada, documentação grátis, subsídio, parcela reduzida no início ou bônus de lançamento podem mudar rápido e nem sempre valem para todas as unidades.
Como comparar imóveis novos em São Paulo, Guarulhos, Osasco e ABC
O melhor apartamento para começar não é o mais barato da lista, e sim o que combina preço, rotina e potencial de permanência. Nós gostamos de comparar tudo na mesma matriz, porque isso evita escolher pela emoção da visita ou pela urgência de sair do aluguel.
Critério | O que checar | Impacto na compra |
|---|---|---|
Localização | Tempo até trabalho, escola, saúde, comércio e transporte | Define rotina e custo de deslocamento |
Metragem | Área útil real, distribuição dos cômodos e possibilidade de adaptação | Evita comprar um espaço que fica pequeno rápido |
Vaga | Se existe, se é fixa, coberta ou rotativa | Muda valor percebido e custo mensal |
Condomínio | Previsão inicial, itens de lazer e despesas ordinárias | Pesa diretamente no orçamento recorrente |
Fase da obra | Na planta, em construção ou pronto | Altera prazo, risco e fluxo de pagamento |
Prazo de entrega | Data contratual e tolerância prevista | Afeta mudança e pagamento de aluguel no período |
Construtora | Histórico de entrega, padrão e pós-venda | Reduz surpresa na execução e na assistência |
Na prática, bairros da capital e cidades como Guarulhos, Osasco, Santo André, São Bernardo e São Caetano pedem pesos diferentes para os mesmos critérios. Em alguns casos, andar um pouco na localização reduz o preço e melhora a metragem. Em outros, a economia inicial vira custo mensal maior com transporte e tempo perdido.
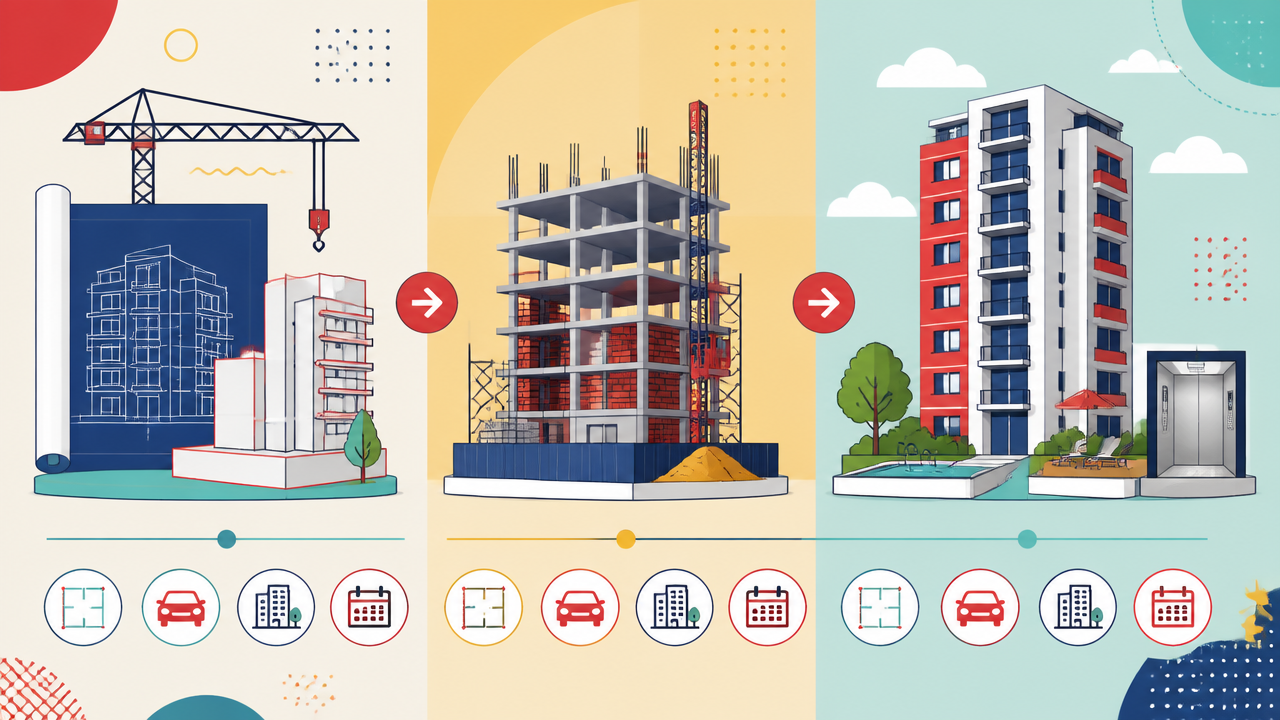
Na planta, em construção ou pronto: qual estágio combina com você?
Não existe uma fase universalmente melhor. Existe a fase que cabe no seu prazo, no seu caixa e no seu nível de previsibilidade desejado.
Na planta costuma atrair pelo preço de entrada?
Em muitos casos, sim, mas ela exige leitura cuidadosa do contrato. Nós olhamos com atenção para reajustes, parcelas até a entrega, prazo de obra, padrão prometido e impacto de continuar pagando aluguel enquanto as chaves não chegam.
Em construção pode equilibrar prazo e escolha de unidade?
Geralmente, sim. Você já enxerga melhor a evolução física, mas ainda precisa conferir prazo remanescente, andamento real e condições de financiamento perto da entrega. É uma fase interessante para quem quer reduzir incerteza sem abrir mão de opções.
Pronto para morar simplifica a decisão?
Costuma simplificar a visita e a mudança. Você vê a unidade, o entorno e o condomínio com mais clareza. Em compensação, pode encontrar menos tipologias disponíveis e um custo total diferente do imaginado na fase de lançamento.
Minha Casa Minha Vida, FGTS e financiamento: o que muda na conta
Programas e regras de crédito podem destravar a compra, mas só depois da simulação formal. Segundo a atualização da Caixa de abril de 2026, o Minha Casa Minha Vida passou a operar novas condições, com teto de até R$ 400 mil na Faixa 3 e até R$ 600 mil na Classe Média, enquanto as Faixas 1 e 2 seguem limites regionais. Isso é útil para quem procura o primeiro apê na região metropolitana, mas o enquadramento depende da renda, do município e do imóvel.
O FGTS também pode ajudar na entrada ou na amortização, desde que as regras sejam cumpridas. Em orientação da própria Caixa sobre compra de imóvel em 2026, o uso do fundo exige, entre outros pontos, três anos de trabalho sob regime do FGTS, ausência de outro financiamento ativo no SFH e compra para moradia própria.
Para renda informal, nós recomendamos preparar um dossiê simples antes da simulação: extratos bancários, declaração de Imposto de Renda, recibos, notas, movimentação do aplicativo de trabalho, DAS do MEI e comprovantes recorrentes de entrada. O banco precisa enxergar renda estável, não só picos de faturamento.
Não confunda parcela com custo total da compra
Esse é o erro mais comum de quem busca o primeiro apartamento. A parcela pode caber no mês e, ainda assim, a compra ficar apertada por causa da entrada e das despesas de formalização.
Na cidade de São Paulo, a própria Secretaria da Fazenda do município informa alíquota padrão de 3% para ITBI. Há exceções no SFH e em alguns casos o imposto tem cálculo favorecido sobre parte financiada, conforme a regra municipal do ITBI. Já os emolumentos ligados à primeira aquisição residencial financiada pelo SFH têm redução de 50%, como prevê a Lei de Registros Públicos consolidada.
Além disso, entre na conta com condomínio, seguro habitacional, taxa de avaliação, eventual evolução de obra e reserva de emergência. Se a soma apertar demais, a resposta não é torcer para aprovação. A resposta é recalibrar preço, localização, metragem ou prazo de compra.
O que checar antes de fazer simulação com Caixa e bancos
Nós recomendamos fazer mais de uma simulação e comparar critérios, não apenas a menor parcela exibida. Isso vale para Caixa e outros bancos, porque taxa, prazo, sistema de amortização e seguros mudam o custo total.
valor de entrada disponível hoje, sem desmontar toda a reserva
documentos pessoais e prova de renda já organizados
capacidade de pagar parcela, condomínio e imprevistos no mesmo mês
custo de ITBI, cartório e eventuais taxas de contratação
fase da obra e data estimada de entrega, quando o imóvel não estiver pronto
se o valor anunciado depende de renda, unidade específica ou data promocional
Se a simulação ficar boa apenas em um cenário muito apertado, nós não trataríamos isso como sinal verde. O ideal é manter margem para aumento de despesas da casa, mudança de renda e ajustes normais do início da vida em um imóvel próprio.
Checklist prático para decidir se já é hora de comprar
Antes de reservar uma unidade, nós faríamos estas perguntas finais. Se a maioria das respostas for sim, a compra começa a ficar madura.
Você tem entrada, custos de documentação e uma reserva mínima separados?
Consegue sustentar parcela e condomínio sem comprometer toda a renda?
Comparou pelo menos três opções parecidas na mesma região ou em regiões alternativas?
Entendeu a fase da obra, o prazo de entrega e o que está no contrato?
Conferiu se o imóvel e a sua renda podem se enquadrar no MCMV ou no uso do FGTS?
Simulou em mais de uma instituição e comparou custo total, não só prestação inicial?
A localização funciona para sua rotina real, inclusive nos dias corridos?
Se você estiver nessa etapa, nós sugerimos começar pelo que é comparável e verificável. Com o catálogo da Habitei, fica mais simples organizar a busca, filtrar imóveis novos e entender quais opções fazem sentido antes de avançar para a proposta.
Perguntas frequentes
Quem tem renda informal consegue financiar o primeiro apartamento?
Pode, mas a aprovação depende da análise do banco, do valor do imóvel, da entrada e do histórico financeiro. Quem tem renda informal precisa organizar comprovantes, como extratos, declaração de Imposto de Renda, recibos, notas e movimentação do MEI ou da conta usada no trabalho.
Como funciona o desconto de 50% no registro do primeiro imóvel?
Em muitos casos, sim. A legislação prevê redução de 50% nos emolumentos ligados à primeira aquisição residencial financiada pelo SFH, mas o enquadramento precisa ser confirmado no cartório e no contrato. Também vale checar se há regras específicas do programa ou do tipo de financiamento usado.
Minha Casa Minha Vida vale para quem busca o primeiro apartamento em São Paulo?
O Minha Casa Minha Vida pode ajudar quando a renda e o imóvel se enquadram nas regras vigentes. Em abril de 2026, a Caixa informou atualização dos limites de renda e de financiamento, então a melhor prática é conferir a faixa atual no simulador e comparar com o crédito fora do programa.
Parcela baixa significa que o imóvel cabe no orçamento?
Não. A parcela é só uma parte da conta. Antes de decidir, nós recomendamos somar entrada, ITBI, cartório, eventual taxa de evolução de obra, condomínio, seguro e reserva de emergência. Um valor mensal que parece caber hoje pode apertar quando todos os custos aparecem juntos.
É melhor comprar na planta, em construção ou pronto para morar?
A fase depende do seu prazo e da sua tolerância a risco. Na planta costuma exigir mais atenção a prazo, reajustes e contrato. Em construção pede leitura realista da obra. Pronto para morar facilita a visualização e a mudança, mas pode ter preço e condomínio diferentes.